Em julho de 2026, 82% das famílias brasileiras tinham algum tipo de dívida, o maior percentual já registrado pela pesquisa Peic, da Confederação Nacional do Comércio, e o cartão de crédito era a principal delas. Atrás desse número existem casais brigando, noites sem dormir e muita vergonha silenciosa, inclusive dentro das igrejas. Numa pesquisa da Serasa divulgada em 2025, 49% dos brasileiros disseram já ter escondido um problema financeiro do parceiro.
A Bíblia fala de dívida com muita clareza e com muita misericórdia. Este texto mostra o que ela ensina, a partir de uma história pouco lembrada, e transforma esse ensino em passos práticos.
A viúva que tinha só uma botija de azeite
Em 2 Reis 4:1-7, uma viúva procura o profeta Eliseu em desespero. O marido, que era profeta e temia a Deus, tinha morrido deixando dívidas, e o credor vinha buscar os dois filhos como escravos, prática comum naquela época para quitar débitos. Eliseu faz duas perguntas: “o que posso fazer por você?” e “o que você tem em casa?”. Ela responde: nada, a não ser uma botija de azeite.
O profeta manda pedir emprestadas aos vizinhos muitas vasilhas vazias, fechar a porta e encher todas com aquele pouco azeite. O azeite só para de correr quando acaba a última vasilha. Então Eliseu diz: venda o azeite, pague a dívida, e você e seus filhos vivam do resto.
Lições para hoje
- A dívida não era sinal de falta de fé: o marido era fiel a Deus. Dívida pode acontecer com qualquer família.
- Ela pediu ajuda: não se escondeu. A dívida cresce no silêncio.
- Começou pelo que já tinha: “o que você tem em casa?” é a pergunta que abre o caminho.
- Envolveu a família e a comunidade: os filhos trouxeram as vasilhas, os vizinhos emprestaram.
- A provisão veio com ação: ela teve de pedir, encher e vender. Deus agiu, e ela agiu.
- A ordem foi clara: primeiro pagar a dívida, depois viver do restante.
O que a Bíblia ensina sobre dívidas
O rico domina sobre o pobre; quem toma emprestado é escravo de quem empresta.
Provérbios 22:7
| Texto | Ensino | Aplicação |
|---|---|---|
| Provérbios 22:7 | A dívida tira a liberdade | Evitar dívidas novas e sair das atuais o quanto antes |
| Romanos 13:8 | Não fiquem devendo nada a ninguém, a não ser o amor | O ideal cristão é viver livre de dívidas |
| Salmo 37:21 | O ímpio toma emprestado e não paga | Honrar compromissos é questão de caráter |
| Provérbios 6:1-5 | Quem se tornou fiador deve se livrar com urgência | Cuidado ao ser fiador ou emprestar o nome |
| Lucas 14:28 | Calcular o custo antes de construir | Planejar evita dívidas novas |
| Deuteronômio 15:1-2 | A cada sete anos, perdão das dívidas entre irmãos | Deus se importa com quem está preso a dívidas |
Repare no equilíbrio: a Bíblia não chama todo empréstimo de pecado, e em vários textos regula como emprestar com justiça. Mas ela mostra que a dívida escraviza, manda pagar o que se deve e revela um Deus que se importa com o endividado, como se importou com a viúva.
Baixe grátis a Planilha de Orçamento Familiar Cristão
Organize receitas, despesas, dízimo, reserva de emergência e metas da família. Simples, feita para quem nunca usou planilha. “Os planos bem elaborados levam à fartura.” (Provérbios 21:5)
Quero a planilha grátis →Nem toda dívida é igual
Antes de agir, entenda o que você deve. Algumas dívidas custam muito mais que outras:
| Tipo de dívida | Custo dos juros | Prioridade |
|---|---|---|
| Rotativo do cartão de crédito | Entre os mais altos do mercado | Máxima |
| Cheque especial | Muito alto | Máxima |
| Empréstimo pessoal sem garantia | Alto | Alta |
| Parcelamento da fatura do cartão | Alto | Alta |
| Crédito consignado | Mais baixo | Menor |
| Financiamento imobiliário | Baixo, com garantia do imóvel | Manter em dia |
Consulte o Custo Efetivo Total (CET) de cada dívida no contrato ou no aplicativo do banco: é ele que mostra o custo real.
Do versículo à prática: cinco passos
1. Coloque tudo no papel
Liste cada dívida com credor, valor total, parcela, juros (CET) e vencimento. Inclua as contas atrasadas. Encarar o número é o primeiro passo de liberdade.
2. Pergunte “o que eu tenho em casa?”
Algo parado que pode ser vendido (eletrônicos, móveis, um segundo carro), uma habilidade que pode gerar renda extra (costura, comida, aulas, consertos), gastos que podem ser cortados por alguns meses.
3. Pare de criar dívidas novas
Guarde o cartão, desative compras por aproximação no celular e cancele os limites automáticos até ter um plano. Não adianta tirar água do barco sem tapar o furo.
4. Negocie e defina a ordem
Ligue para os credores, peça a troca de dívidas caras por parcelamentos com juros menores e compare o CET. Escolha um método: avalanche (juros mais altos primeiro) ou bola de neve (menor dívida primeiro). O passo a passo está no plano para sair das dívidas do cartão. Se as dívidas comprometem o mínimo para viver, a Lei do Superendividamento (Lei 14.181/2021) permite uma repactuação conjunta com os credores, pelo Procon ou pela Justiça.
5. Proteja o futuro
Monte o orçamento familiar e comece uma pequena reserva de emergência, mesmo enquanto paga as dívidas. Sem ela, o próximo imprevisto vira dívida nova. Se o 13º estiver chegando, ele pode acelerar muito esse processo: veja como usar o 13º com sabedoria.
E o dízimo enquanto estou endividado?
É uma das dúvidas mais sinceras de quem tem fé. Muitas famílias cristãs mantêm a fidelidade no dízimo e cortam outros gastos para pagar as dívidas, entendendo a contribuição como prioridade de fé. Outras, em situação extrema, conversam com a liderança sobre um período de ajuste. Ore, converse com o cônjuge e com seu pastor e coloque tudo no orçamento com honestidade. O importante é não usar a contribuição como desculpa para não pagar o que deve, nem a dívida como desculpa para se afastar de Deus.
A dívida no casamento
Dívida escondida fere mais que dívida grande. Se o problema afeta o casal, conversem com calma, com os números na mesa e um plano em mãos. Veja casamento e dinheiro: 7 hábitos para ter paz nas finanças.
Livros e ferramentas para a caminhada
Livros sobre finanças à luz da Bíblia:
O que a Bíblia fala sobre dinheiro, de Augustus Nicodemus
Uma introdução bíblica e equilibrada sobre dinheiro.
Ver na Shopee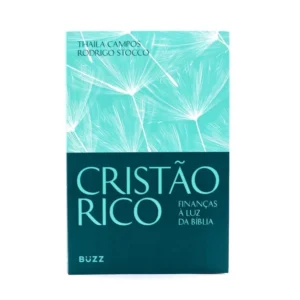
Cristão Rico: finanças à luz da Bíblia, de Thaila Campos e Rodrigo Stocco
Organização financeira prática com base cristã.
Ver na Shopee
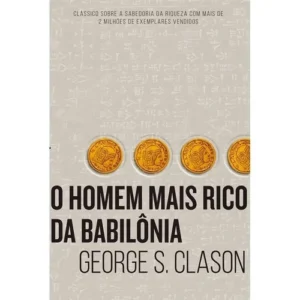
O Homem Mais Rico da Babilônia, de George S. Clason
Clássico sobre poupar, investir e sair das dívidas.
Ver na ShopeePlanners e cadernos para organizar as contas:
Planner Financeiro Permanente A5, capa dura
Sem data: começa em qualquer mês e controla contas e parcelas.
Ver na Shopee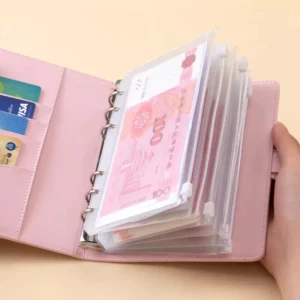
Caderno de orçamento A6 com 12 envelopes e zíper
Para quem usa o método dos envelopes e separa o dinheiro por categoria.
Ver na Shopee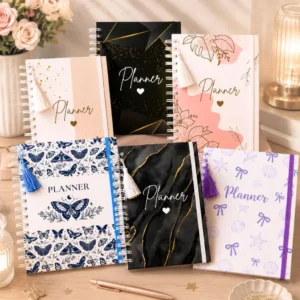
Agenda Planner 2027 com controle financeiro
Agenda do ano com páginas de controle mensal e semanal.
Ver na Shopee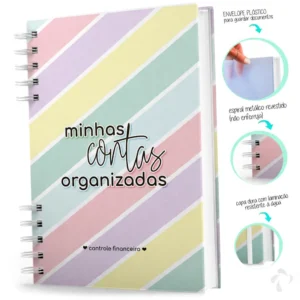
Caderno “Minhas Contas Organizadas”, capa dura
Simples e direto para registrar as contas da casa.
Ver na ShopeeMais opções: livros de finanças cristãs.
Perguntas frequentes
É pecado ter dívida?
A Bíblia não condena todo empréstimo, mas alerta que a dívida escraviza e manda pagar o que se deve. O caminho é sair dela com planejamento e evitar dívidas novas.
Devo pedir ajuda à igreja?
Pedir orientação e oração é sempre bom. Muitas igrejas têm ministérios de finanças ou pessoas preparadas para ajudar a montar um plano.
Vale a pena pegar um empréstimo para pagar outra dívida?
Só se o novo empréstimo tiver juros (CET) bem menores e você parar de usar o cartão. Caso contrário, só troca um problema por outro.
Ser fiador é errado?
Provérbios aconselha muita cautela. O fiador pode ter de pagar a dívida inteira; só assuma o que poderia pagar sem prejudicar sua família.
Quanto tempo o nome fica negativado?
Pelo Código de Defesa do Consumidor, a informação negativa não pode ficar nos cadastros por mais de cinco anos. Ao quitar, o credor deve pedir a retirada.
Fontes: CNC, Peic julho de 2026 (via Metrópoles); Serasa, pesquisa sobre dinheiro e relacionamento, 2025; Lei 14.181/2021 (Superendividamento).
Organize o dinheiro da sua casa com propósito
Baixe grátis a planilha Orçamento Familiar Cristão: orçamento mensal, reserva de emergência e metas da família, tudo em um só arquivo do Excel.