
O que você precisa resolver hoje?
Escolha seu próximo passo. Você pode começar com uma ferramenta gratuita ou seguir um guia, no seu ritmo.
Dinheiro não é o objetivo da vida, mas é uma ferramenta poderosa. Usado com sabedoria, ele sustenta a família, abre portas, permite ser generoso e traz paz. Usado sem direção, vira fonte de ansiedade, de brigas em casa e de noites mal dormidas.
“Pois o amor ao dinheiro é raiz de todos os males.” (1 Timóteo 6:10)
Repare: o problema não é o dinheiro, e sim o lugar que ele ocupa no coração. Por isso, nesta etapa da jornada, começamos pelos princípios e só depois chegamos às planilhas. Quem entende o porquê tem muito mais força para manter o como.
Os 5 princípios da jornada financeira
1. Deus em primeiro lugar: somos mordomos, não donos
Tudo o que temos vem de Deus, e nós administramos em nome dEle. Essa mudança de olhar muda as perguntas. Em vez de “o que eu quero comprar?”, passamos a perguntar “como uso bem o que me foi confiado?”. Isso traz liberdade: o valor da pessoa deixa de depender do que ela tem.
2. Gastar menos do que ganha
Parece óbvio, mas sem essa regra nenhuma estratégia funciona. Se todo mês sai mais do que entra, a diferença vira dívida. O primeiro passo é saber exatamente quanto entra e para onde vai cada real. Este guia mostra como: Como montar o orçamento familiar em 5 passos.
“Qual de vocês, se quiser construir uma torre, primeiro não se assenta e calcula o preço, para ver se tem dinheiro suficiente para completá-la?” (Lucas 14:28)
3. Fugir das dívidas caras
O rotativo do cartão e o cheque especial estão entre os juros mais altos do país e corroem qualquer orçamento. Dívida para consumo, como parcelar tudo e comprar por impulso, tira a liberdade de decidir o futuro.
“O rico domina sobre o pobre; quem toma emprestado é escravo de quem empresta.” (Provérbios 22:7)
Se você já está endividado, não se culpe: faça um plano. Veja o passo a passo em Como sair das dívidas do cartão de crédito.
4. Poupar e investir com paciência
Um caminho de organização é construir uma reserva de emergência dimensionada conforme as despesas, a estabilidade da renda e as necessidades da família, com atenção ao risco e ao resgate; depois, planejar as metas de médio e longo prazo. A constância dos aportes e o tempo influenciam o resultado, mas a rentabilidade não é garantida. Explore cenários na nossa calculadora de juros compostos.
“Na casa do sábio há comida e azeite armazenados, mas o tolo devora tudo o que pode.” (Provérbios 21:20)
5. Ser generoso
Ajudar o próximo mantém o dinheiro no lugar certo, a serviço das pessoas. Generosidade não depende de ganhar muito: depende de decidir, com planejamento, uma parte para ofertar, ajudar alguém da família ou apoiar uma causa. Na nossa planilha, o dízimo e as ofertas entram como uma linha opcional, para cada família decidir conforme sua convicção.
“Cada um dê conforme determinou em seu coração, não com pesar ou por obrigação, pois Deus ama quem dá com alegria.” (2 Coríntios 9:7)
O caminho prático em 6 passos
- Anote tudo por 30 dias. Sem julgamento, só para enxergar para onde vai o dinheiro.
- Monte o orçamento do mês com receitas, contas fixas e gastos variáveis. A regra 50-30-20 (necessidades, desejos e futuro) é um bom ponto de partida.
- Ataque as dívidas caras, começando pelos juros mais altos. Renegocie e, se possível, troque por um crédito mais barato.
- Monte a reserva de emergência, mesmo que comece com R$ 50 por mês.
- Defina metas da família com valor e prazo, como “R$ 3.000 para a viagem de julho”.
- Revise uma vez por mês, em casal. Dez minutos de conversa evitam meses de discussão.
Para quem quer aumentar a renda, vale ler 10 profissões que pagam bem e como se preparar. E para cortar gastos sem sofrimento: 10 atitudes para economizar dinheiro e ter paz financeira.
Dinheiro e família
As finanças da casa são um projeto do casal. Esconder gastos, decidir sozinho compras grandes ou deixar só um dos dois cuidar das contas costuma gerar desconfiança. Conversem com abertura, definam juntos as prioridades e incluam os filhos de acordo com a idade: mesada, cofrinho e pequenas metas ensinam o valor do dinheiro melhor do que qualquer sermão. Falamos mais sobre isso em Família com Cristo no centro.
Comece hoje com a planilha gratuita
A Planilha de Orçamento Familiar Cristão reúne tudo o que este artigo propõe: orçamento mensal, regra 50-30-20, dízimo opcional, reserva de emergência e metas da família. É grátis e foi feita para quem nunca usou planilha.
Baixar a planilha grátis em Excel ↓
Download direto, sem informar e-mail. Para instruções, acesse a página da planilha. Se quiser receber novidades por e-mail, a inscrição é opcional e está separada do download nessa página.
Antes de pensar no rendimento, entenda o risco
Uma reserva para imprevistos pede baixo risco e facilidade de resgate. Já uma meta com data distante pode ter outras necessidades. Considere suas dívidas, despesas essenciais, estabilidade da renda, prazo e perfil de risco antes de escolher uma aplicação.
Liquidez é a facilidade de transformar um investimento em dinheiro. Confira também carências, horários de resgate e quando o valor chega à conta. Uma taxa maior pode vir acompanhada de mais risco ou de um prazo em que você não poderá usar o dinheiro.
Conheça as diferenças entre alternativas comuns
- Tesouro Selic: título público ligado à taxa Selic, com risco de crédito do Tesouro Nacional. A venda antecipada ocorre a preços de mercado, e o valor pode oscilar. Confira tributação, custos e condições de liquidação no Tesouro Direto.
- CDB: título emitido por banco. Alguns permitem resgate diário; outros exigem esperar o vencimento. Há risco do emissor e incidência de Imposto de Renda sobre o rendimento conforme o prazo.
- LCI e LCA: títulos bancários ligados aos setores imobiliário e do agronegócio. Atualmente têm isenção de IR para pessoa física, mas podem exigir carência e permanência até o vencimento. Isenção não elimina risco nem garante a melhor escolha.
- Poupança: tem acesso simples e isenção de IR para pessoa física. A remuneração é creditada na data de aniversário; retirar antes dela pode fazer você perder o rendimento daquele período sobre o valor retirado. Compare também o efeito da inflação.
Proteções diferentes: títulos do Tesouro não têm FGC. Poupança, CDB, LCI e LCA elegíveis de instituições associadas contam com cobertura do FGC dentro das regras: até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado, incluindo principal e rendimentos, respeitado o teto global de R$ 1 milhão em quatro anos. Essa cobertura não torna o resgate imediato em caso de quebra da instituição.
Compare o rendimento líquido, depois de impostos e custos, com a inflação. Diversificar pode reduzir a concentração de risco, mas não elimina perdas. Nenhuma simulação promete o resultado futuro.
Informação educativa: este conteúdo não constitui recomendação, indicação ou consultoria de investimentos. Investimentos envolvem riscos. Considere seus objetivos, prazo, situação financeira e perfil antes de decidir.
Fontes para conferir regras e atualizações: Portal do Investidor — liquidez, títulos bancários, Tesouro Direto e FGC. Revisão: 29/10/2026.
Leituras recomendadas
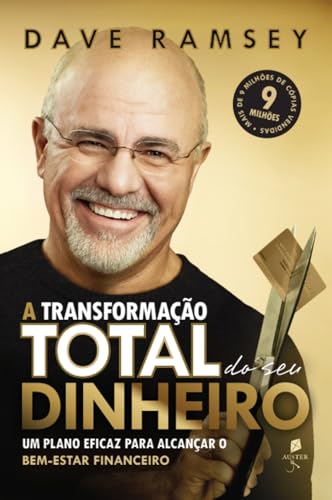
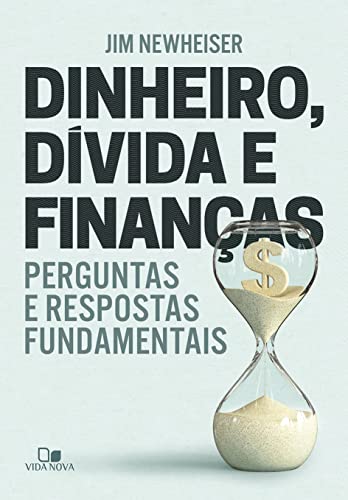
Para aprofundar, selecionamos livros bem avaliados que tratam do dinheiro à luz da Bíblia e de forma prática:



Conclusão
Organizar as finanças é um caminho, não um salto. Comece pelo orçamento, saia das dívidas caras, monte sua reserva e deixe o tempo trabalhar a seu favor. A cada passo, lembre-se do motivo: cuidar de quem você ama e honrar a Deus com o que Ele confiou a você.
“O dinheiro ganho com desonestidade diminuirá, mas quem o ajunta aos poucos terá cada vez mais.” (Provérbios 13:11)
Este conteúdo é informativo e não constitui recomendação de investimento.
▶ Assista em 1 minuto
O erro financeiro que destrói gerações
O que você vai deixar para seus netos?
A Jornada do Colosso de Pedra: 1. O princípio · 2. Os primeiros passos · 3. Família · 4. Saúde · 5. Finanças
Como Associado da Amazon, ganho com compras qualificadas. Isso não altera o preço para você.